
Equipe JCL
05/10/2026 às 13:41
Enchentes, secas, ondas de calor e chuvas intensas já fazem parte da realidade de diferentes regiões do Brasil. Além dos impactos na vida das pessoas, esses eventos também podem destruir patrimônios, interromper atividades empresariais e gerar bilhões de reais em prejuízos.
Esse cenário ajuda a explicar uma discussão que ganhou força no mercado de seguros.
Em 28 de setembro, a Superintendência de Seguros Privados (Susep) divulgou o relatório final do Grupo de Trabalho Seguro Catástrofe, criado para estudar mecanismos de proteção financeira e securitária contra grandes desastres.
O documento apresenta 30 proposições para debate, envolvendo seguros, resseguros, prevenção, dados, infraestrutura e outros mecanismos financeiros.
A discussão acontece em um momento em que os eventos climáticos extremos já produzem impactos concretos no país.
Para famílias e empresas, o desafio não está apenas em reconstruir depois de uma catástrofe, mas também em entender como reduzir os riscos e ampliar a proteção financeira antes que ela aconteça.
Os últimos anos deixaram exemplos marcantes da dimensão desses eventos no Brasil.
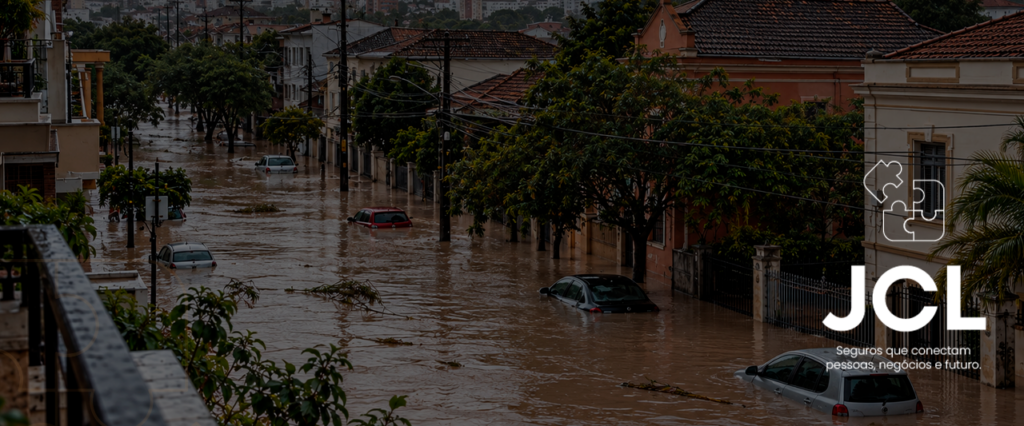
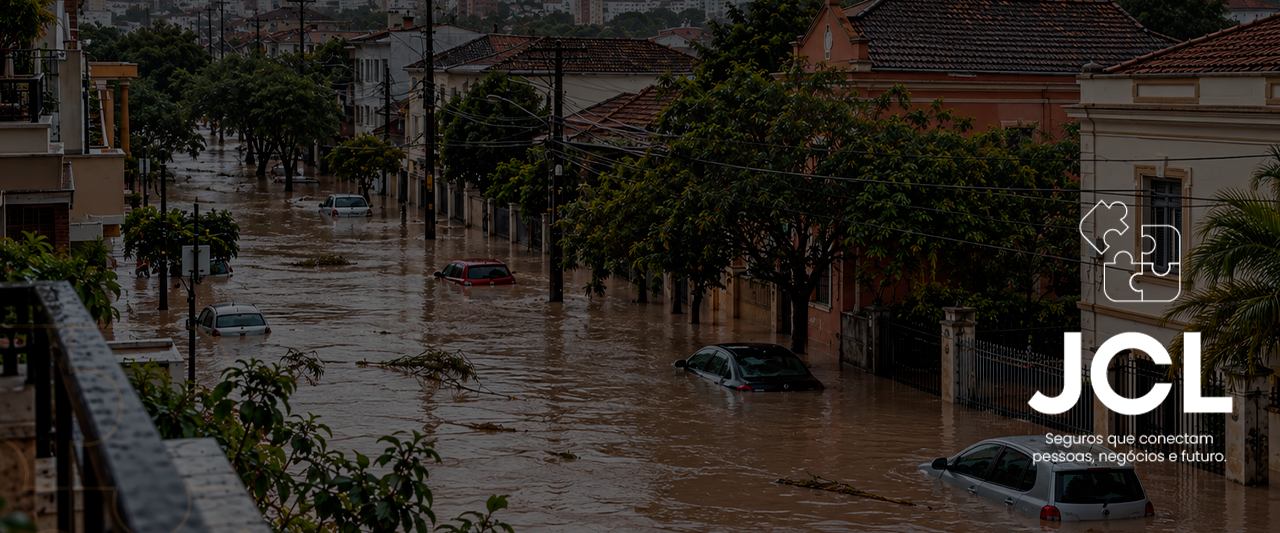
As enchentes que atingiram o Rio Grande do Sul em 2024 afetaram cerca de 2,4 milhões de pessoas em 478 municípios e provocaram 183 mortes. Segundo estudo da Agência Nacional de Águas e Saneamento Básico (ANA), o episódio foi o maior desastre natural da história do estado.
Os impactos também atingiram a infraestrutura e a atividade econômica. Energia elétrica, transporte, comércio, serviços e produção foram afetados durante e depois das enchentes.
O problema, porém, não se limita às inundações.
Segundo o Cemaden, 2025 foi marcado por ondas de calor, chuvas intensas e seca prolongada. Ao longo do ano, até 503 municípios chegaram à condição de seca severa ou extrema. O país também registrou sete ondas de calor e 1.493 ocorrências associadas a eventos hidrológicos e geológicos.
Esses números mostram que diferentes tipos de eventos podem gerar perdas e exigir respostas rápidas.
Quando uma cidade sofre uma enchente ou outro desastre de grande proporção, os prejuízos não ficam restritos às residências.
Empresas podem perder equipamentos, estoques, veículos e estruturas físicas. Além disso, podem enfrentar interrupções nas atividades, dificuldades logísticas e redução de receita.
Uma indústria, por exemplo, pode ter sua operação interrompida depois que uma enchente danifica equipamentos. Um comércio pode perder estoque e ficar temporariamente sem condições de funcionar. Já uma empresa de serviços pode enfrentar dificuldades mesmo sem sofrer danos físicos, caso funcionários, fornecedores ou clientes sejam afetados pelo evento.
Por isso, o risco climático não depende apenas do endereço da empresa.
Uma organização pode sofrer consequências mesmo quando o desastre acontece em outra região, principalmente quando existe dependência de fornecedores, transportadoras ou outras etapas da cadeia de negócios.
Na prática, isso transforma os eventos climáticos em uma questão de gestão de riscos e continuidade das operações.
A dimensão dos prejuízos ajuda a entender por que o Seguro Catástrofe entrou no radar da Susep.
Segundo dados apresentados ao grupo de trabalho e consolidados no relatório, cerca de 9% das perdas econômicas provocadas por desastres climáticos no Brasil são cobertas pelo mercado de seguros. A média mundial é de aproximadamente 45%.
Essa diferença revela uma chamada lacuna de proteção: uma parcela significativa das perdas geradas por eventos extremos não conta com cobertura securitária.
O relatório também aponta que o Brasil historicamente depende de mecanismos de financiamento público mobilizados depois dos desastres. Ao mesmo tempo, existem desafios relacionados à disponibilidade de dados, modelagem de riscos, capacidade técnica e articulação entre diferentes instituições.
Nesse contexto, ampliar a participação do mercado de seguros pode ajudar a criar mecanismos adicionais de proteção financeira.
De forma simples, o Seguro Catástrofe envolve mecanismos destinados a oferecer proteção financeira diante de eventos de grande proporção, capazes de provocar perdas expressivas.
A proposta discutida pela Susep, porém, vai além da criação de uma única apólice.
O grupo analisou diferentes experiências nacionais e internacionais envolvendo seguros, resseguros, mercado de capitais, mecanismos financeiros e instrumentos de proteção contra catástrofes.
Por isso, o termo representa uma discussão mais ampla sobre como distribuir e financiar os riscos associados a grandes desastres.
Também é importante destacar que o relatório não criou um Seguro Catástrofe nacional obrigatório. As 30 proposições apresentadas pelo grupo têm caráter sugestivo e não vinculante. Elas servem como base para a continuidade das discussões entre as instituições competentes.
Para as empresas, essa discussão traz uma reflexão que pode ser aplicada mesmo antes de qualquer mudança regulatória.
A organização pode começar identificando quais eventos representam maior risco para suas operações.
Uma empresa localizada em uma área sujeita a enchentes, por exemplo, pode avaliar a vulnerabilidade de seu imóvel, equipamentos e estoque. Também pode definir alternativas para manter atividades essenciais caso precise interromper temporariamente a operação.
Da mesma forma, empresas que dependem de fornecedores concentrados em uma determinada região podem avaliar o impacto de um desastre sobre sua cadeia de abastecimento.
Nesse sentido, o seguro representa apenas uma parte da estratégia.
Mapear riscos, prevenir danos, criar planos de contingência e revisar as coberturas existentes também fazem parte da proteção.
Enquanto a discussão sobre o Seguro Catástrofe avança, as empresas já podem revisar sua exposição aos riscos climáticos.
O primeiro passo é identificar quais eventos podem afetar o negócio. Dependendo da região e da atividade, isso pode incluir enchentes, vendavais, incêndios, deslizamentos, secas ou outros fenômenos.
Depois, vale avaliar o patrimônio exposto, incluindo imóveis, equipamentos, estoques e veículos.
A empresa também pode revisar suas apólices para entender quais riscos estão cobertos, quais são os limites de indenização, quais franquias se aplicam e quais situações estão excluídas.
Além disso, é importante avaliar o impacto financeiro de uma eventual interrupção das atividades.
Afinal, uma catástrofe pode causar prejuízos mesmo quando o patrimônio segurado é recuperado. O período necessário para retomar a operação também pode representar perda de receita e aumento de despesas.
Por isso, a análise precisa considerar o negócio como um todo.
A publicação do relatório da Susep mostra que o Brasil está discutindo de maneira mais estruturada como ampliar a proteção financeira diante de grandes desastres.
A necessidade fica mais evidente quando se observa a combinação entre eventos climáticos extremos, exposição da população e baixa cobertura das perdas pelo mercado de seguros.
Para as empresas, essa realidade reforça a importância de tratar riscos climáticos como parte do planejamento.
A discussão sobre o Seguro Catástrofe ainda está em andamento. Porém, a necessidade de avaliar riscos, fortalecer a prevenção e revisar mecanismos de proteção já faz parte da realidade atual.
Na gestão empresarial, esperar o desastre acontecer para pensar em proteção pode custar caro. Antecipar riscos permite que a empresa esteja mais preparada para enfrentar eventos que podem afetar seu patrimônio, sua operação e seus resultados.
A JCL pode ajudar sua empresa a avaliar sua exposição aos riscos, revisar suas coberturas e buscar soluções adequadas para proteger patrimônio e operações.
Entre em contato com a equipe da JCL e saiba como estruturar uma estratégia de proteção mais preparada para os riscos do seu negócio.
Atestado sem CID continua sendo, em regra, um atestado válido. A decisão da 5ª Turma do TST divulgada em outubro de 2026 negou indenização a uma trabalhadora que teve faltas descontadas por entregar atestados sem o código da doença, mas não transformou a exigência da CID em regra para todas as empresas. Para quem cuida […]
Equipe JCL
04/11/2026 às 12:46
Quando acontece um acidente, um dano ao patrimônio ou outro evento coberto por um seguro, comunicar a seguradora faz parte dos primeiros cuidados que o segurado deve tomar. No entanto, dúvidas sobre prazos e exigências contratuais podem gerar conflitos, principalmente quando a comunicação não ocorre imediatamente. Discussões recentes sobre negativas de indenização após atrasos no […]
Equipe JCL
28/10/2026 às 13:10
O câncer de mama continua sendo um dos principais desafios de saúde pública no Brasil. Segundo o Instituto Nacional de Câncer (INCA), o país deve registrar cerca de 78,6 mil novos casos por ano entre 2026 e 2028. Nesse cenário, o Outubro Rosa reforça a importância da prevenção, da atenção aos sinais do corpo e […]
Equipe JCL
19/10/2026 às 14:51
Enchentes, secas, ondas de calor e chuvas intensas já fazem parte da realidade de diferentes regiões do Brasil. Além dos impactos na vida das pessoas, esses eventos também podem destruir patrimônios, interromper atividades empresariais e gerar bilhões de reais em prejuízos. Esse cenário ajuda a explicar uma discussão que ganhou força no mercado de seguros. […]
Equipe JCL
05/10/2026 às 13:41